Chaque paiement par carte vous coûte quelque chose. Les frais de carte bancaire d’un commerçant ne se résument pas au taux affiché sur votre contrat. Entre la commission, la location du terminal et les frais annexes, la facture réelle se calcule sur l’année. Voici comment la lire, et comment la faire baisser.
De quoi se composent les frais TPE ?
On regroupe sous ce nom deux familles de coûts : ce que vous payez à chaque transaction, et ce que vous payez pour le matériel et le service.
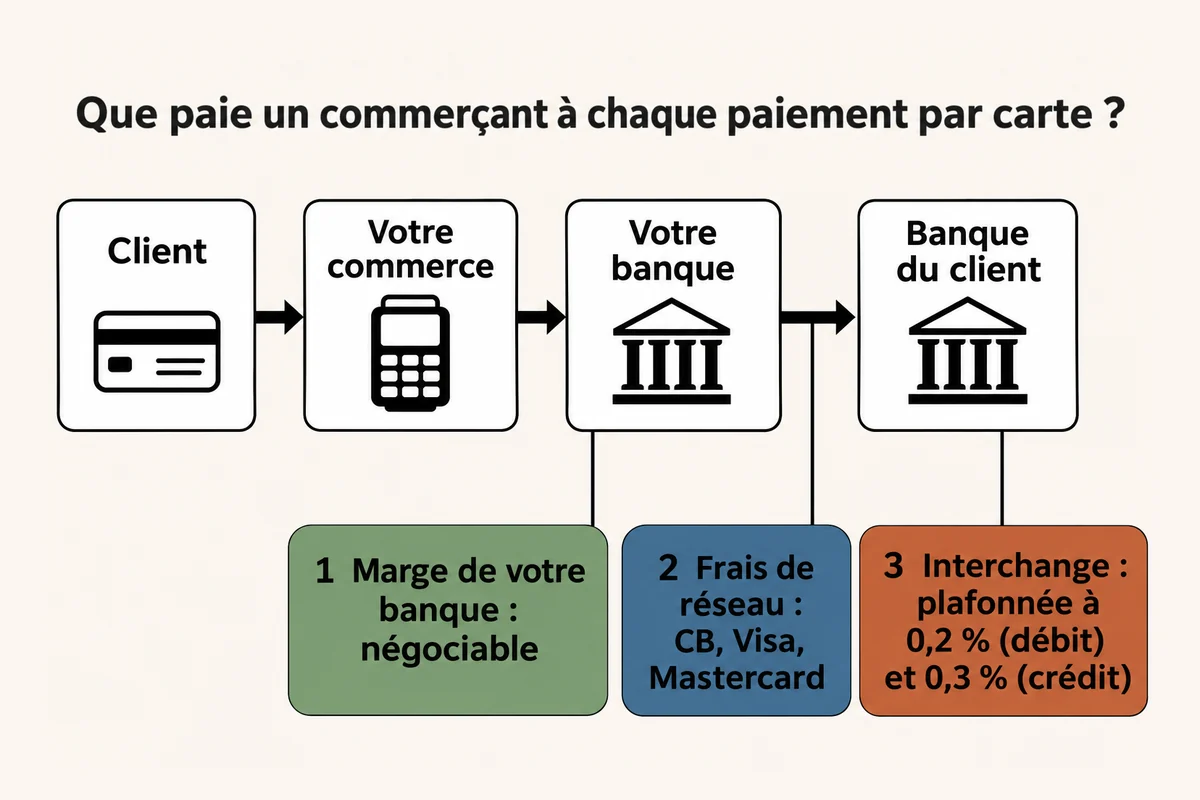
La commission TPE sur chaque paiement. C’est un pourcentage du montant encaissé, parfois complété d’un montant fixe. Elle additionne trois éléments :
- la commission d’interchange, reversée à la banque de votre client ;
- les frais du réseau de carte (CB, Visa, Mastercard) ;
- la marge de votre banque ou de votre prestataire de paiement.
Les frais fixes. Location ou achat du terminal, abonnement, maintenance, carte SIM pour un terminal mobile, parfois des frais de mise en service ou de résiliation.
La commission d’interchange est plafonnée, pas le reste
Depuis le règlement européen 2015/751, l’interchange ne peut pas dépasser 0,2 % du montant pour une carte de débit et 0,3 % pour une carte de crédit. Ce plafond concerne les cartes de particuliers émises dans l’Union européenne.
Deux conséquences pratiques :
- Les cartes professionnelles et les cartes émises hors d’Europe échappent à ce plafond. Si votre clientèle compte beaucoup de touristes ou de professionnels, votre coût moyen monte.
- La marge de votre banque, elle, se négocie librement. C’est là que se joue l’essentiel de la différence entre deux offres.
Un exemple pour calculer votre coût réel
Prenons une boulangerie qui encaisse 15 000 € par carte chaque mois. Les chiffres ci-dessous sont un exemple de calcul, pas un tarif de marché.
| Poste | Hypothèse | Coût mensuel |
|---|---|---|
| Commission | 0,8 % de 15 000 € | 120 € |
| Location du terminal | forfait | 25 € |
| Total | 145 € |
Rapporté aux encaissements, le coût réel est de 0,97 %, et non de 0,8 %. Faites ce calcul avec vos propres chiffres : c’est ce taux complet qu’il faut comparer d’une offre à l’autre.
Votre banque vous envoie chaque début d’année un relevé annuel des frais d’encaissement par carte. Il récapitule tout ce que vous avez payé sur douze mois : c’est le bon document pour faire ce calcul.
Les petits tickets coûtent proportionnellement plus cher
Certains contrats prévoient un montant minimum de commission par transaction. Sur une baguette ou un café, ce minimum peut représenter une part importante de la vente.
Si vous encaissez beaucoup de petits montants, c’est la première ligne à regarder dans votre contrat. C’est aussi la première à négocier.
Montant minimum, supplément carte : ce que vous avez le droit de faire
- Fixer un montant minimum pour la carte : oui, à condition de l’afficher clairement pour vos clients.
- Facturer un supplément au client qui paie par carte : non. Répercuter vos frais sur le prix au moment du paiement est interdit.
Avant d’imposer un minimum, pesez le pour et le contre. Les Français paient de plus en plus par carte, y compris pour de petits achats, comme le montre notre article sur l’évolution des habitudes de paiement. Refuser la carte, c’est parfois perdre la vente.
5 leviers pour réduire vos frais TPE
- Calculez votre taux complet. Total des frais de l’année divisé par le total encaissé par carte. Sans ce chiffre, impossible de comparer.
- Négociez la commission. Votre volume d’encaissement est votre argument. Demandez une révision dès que votre chiffre d’affaires par carte augmente.
- Faites supprimer ou baisser le minimum par transaction si votre panier moyen est faible.
- Comparez achat et location du terminal. Sur trois ou quatre ans, la location revient souvent plus cher que l’achat, mais elle inclut en général la maintenance et le remplacement.
- Mettez votre banque en concurrence. Vous n’êtes pas obligé de prendre votre contrat d’encaissement dans la banque qui tient votre compte.
Regardez aussi le délai de versement des fonds. Un encaissement crédité le lendemain ne coûte pas la même chose en trésorerie qu’un versement hebdomadaire.
Et le contrat lui-même ?
Les frais ne sont qu’une partie du sujet. Durée d’engagement, délai de versement, qualité de l’assistance : pour choisir l’offre dans son ensemble, lisez le guide de Neo Systems pour choisir le meilleur contrat CB pour son commerce.
En résumé
Les frais TPE additionnent une commission par paiement et des frais fixes de matériel. Seule l’interchange est plafonnée par la loi ; le reste se compare et se négocie. Calculez votre taux complet une fois par an, à réception du relevé de votre banque, et renégociez dès qu’il dérape.
Questions fréquentes sur les frais TPE
Quelle est la commission maximale qu’une banque peut prélever sur un paiement par carte ?
Il n’existe pas de plafond sur la commission de votre contrat : les banques la fixent librement, par convention avec le commerçant. Seule la part d’interchange est plafonnée, à 0,2 % pour une carte de débit et 0,3 % pour une carte de crédit. Source : réponse du ministère de l’Économie à l’Assemblée nationale.
Le paiement sans contact coûte-t-il plus cher au commerçant ?
Non. La commission est la même, que le client paie en sans contact ou en tapant son code sur le terminal.
Puis-je refuser la carte pour un petit achat ?
Oui, vous pouvez fixer un montant minimum, à condition de l’indiquer à vos clients par affichage, par exemple dans vos conditions générales de vente. Source : réponse ministérielle à l’Assemblée nationale.
Puis-je faire payer un supplément à un client qui règle par carte ?
Non. Vous pouvez fixer un minimum, mais pas ajouter au prix un montant pour un paiement par carte.